
ComprendreHistoire
1981 : l’année où l’hypothèque coûtait 21,75 %
En 1981, le taux hypothécaire 5 ans a atteint 21,75 % au Canada. Retour sur une année hors norme et sur ce qu’elle nous apprend sur nos dettes.
En bref
L’été 1981 reste un repère dans l’histoire financière du Canada : un taux hypothécaire de 21,75 %, une inflation hors de contrôle et des familles prises au piège du renouvellement. La bonne nouvelle, c’est que la leçon reste d’actualité et qu’elle est simple : connaître le vrai coût de ses dettes, et ne pas attendre d’être coincé pour agir.
Imaginez : votre contrat hypothécaire arrive à sa fin, votre prêteur vous envoie son offre de renouvellement pour les années suivantes… et vous y lisez : 21,75 %. Ce n’est pas un scénario catastrophe inventé pour faire peur. C’est le taux qu’affichaient les prêteurs canadiens pour une hypothèque à taux fixe de 5 ans (un taux qui ne bouge pas pendant les 5 ans du contrat) à la fin de l’été 1981. C’est le plus haut niveau de l’histoire du pays.
Retour sur une année hors norme, et sur ce qu’elle peut encore nous apprendre aujourd’hui.
Le chiffre à retenir
21,75 %
Le taux d’une hypothèque à taux fixe de 5 ans à l’été 1981 : le plus élevé de toute l’histoire du Canada.
Un record jamais égalé
Entre le 12 août et le 7 octobre 1981, le taux affiché pour une hypothèque fixe de 5 ans a culminé à 21,75 %, selon NerdWallet Canada1. Au même moment, le taux préférentiel des grandes banques, c’est-à-dire leur taux de référence, qui sert à calculer les marges de crédit et les hypothèques à taux variable, atteignait 22,75 %2. Le taux de la Banque du Canada, celui qui guide tous les autres taux du pays, dépassait lui aussi la barre des 20 %3.
Et ce n’était pas un pic d’un jour. Les taux fixes de 5 ans sont restés au-dessus de 15 % pendant environ deux ans, de l’automne 1980 à l’automne 1982, rappelait The Globe and Mail4. Il a fallu attendre 1983 pour les voir redescendre à peu près à la moitié de leur sommet.
Pourquoi les taux se sont-ils envolés ?
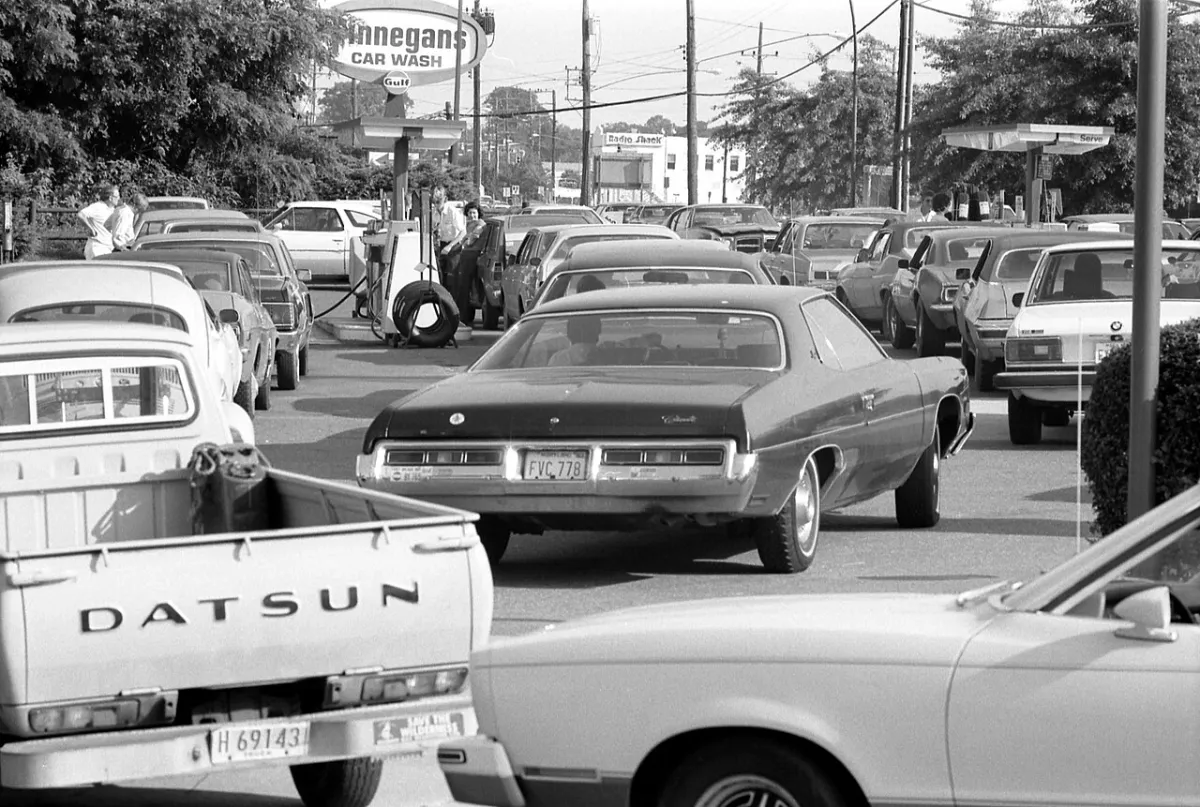
La cause principale tient en un mot : l’inflation, c’est-à-dire la hausse générale des prix. À la fin des années 1970, la révolution iranienne fait chuter la production de pétrole. Les prix de l’énergie s’envolent, entraînant ceux de presque tout le reste. Au Canada comme dans les autres grands pays industrialisés, l’inflation dépasse 12 % en 1981 : ce qui coûtait 100 $ en début d’année en coûte 112 $ un an plus tard.
Pour casser cette spirale, la Banque du Canada, comme la Réserve fédérale américaine (la banque centrale des États-Unis), relève massivement ses taux. L’idée : quand emprunter coûte très cher, les gens et les entreprises dépensent moins, et les prix finissent par se calmer. Le remède fonctionne, mais il est brutal : le pays plonge dans la récession de 1981-1982 (une période où l’économie recule), le chômage grimpe, et de nombreux ménages peinent à suivre leurs paiements.
De la crise du pétrole à aujourd’hui : la chronologie
- 1979La révolution iranienne fait chuter la production de pétrole. Les prix de l’énergie s’envolent.
- 1980À l’automne, les taux hypothécaires fixes de 5 ans dépassent 15 %.
- 1981En août, record historique : 21,75 % pour un taux fixe de 5 ans, 22,75 % pour le taux préférentiel.
- 1982Le pays est en récession. Les taux restent au-dessus de 15 % jusqu’à l’automne.
- 1983Les taux hypothécaires retombent à environ la moitié de leur sommet.
- 2026À l’automne, le taux directeur de la Banque du Canada est de 2,25 %.
Concrètement, ça donnait quoi ?
Prenons un exemple simple : un prêt hypothécaire de 100 000 $ remboursé sur 25 ans.
- À 21,75 %, le paiement mensuel s’élève à environ 1 745 $. Le premier mois, environ 1 735 $ partent en intérêts. Il ne reste qu’une dizaine de dollars pour rembourser le capital, c’est-à-dire la somme empruntée elle-même : moins de 1 % du paiement.
- À 4,5 % (taux retenu ici à titre d’illustration seulement), le même prêt coûte environ 553 $ par mois.
Calculs illustratifs, selon la méthode de calcul canadienne. Le taux de 4,5 % est un exemple, pas une offre.
Voir les données
| Intérêts | Capital | Paiement total | |
|---|---|---|---|
| 1981, à 21,75 % | 1 735 $ | 10 $ | 1 745 $ |
| Exemple actuel, à 4,5 % | 371 $ | 182 $ | 553 $ |
Autrement dit, en 1981, le même emprunt coûtait plus de trois fois plus cher chaque mois. Pour beaucoup de familles, le choc ne venait pas de l’achat, mais du renouvellement : le contrat hypothécaire se termine au mauvais moment, le nouveau taux est beaucoup plus élevé, et le paiement fait un bond de plusieurs centaines de dollars pour la même dette.
Calculs illustratifs, selon la méthode de calcul des intérêts utilisée pour les hypothèques au Canada. Ils ne constituent pas une offre de financement.
Et aujourd’hui ?
À l’automne 2026, le taux directeur de la Banque du Canada5 se situe à 2,25 %. C’est le taux que la Banque fixe pour influencer tous les autres : ceux des banques, des marges de crédit et des hypothèques. On est très loin de 1981. Les taux hypothécaires de 21 % semblent appartenir à un autre siècle.
Pourtant, ces taux n’ont pas complètement disparu : ils se sont déplacés. Selon Protégez-vous6, le taux courant d’une carte de crédit se situe entre 19 % et 21 %. Autrement dit, un solde impayé sur une carte de crédit coûte aujourd’hui à peu près ce que coûtait une hypothèque en 1981.
Sur un solde de 10 000 $ à 19,99 %, cela représente environ 167 $ d’intérêts chaque mois, avant même de rembourser un dollar de la dette.
Hypothèques : méthode de calcul canadienne. Carte de crédit : solde × taux ÷ 12. Le taux de 4,5 % est un exemple.
Voir les données
| Type de dette | Taux | Intérêts du premier mois |
|---|---|---|
| Hypothèque en 1981 | 21,75 % | 174 $ |
| Carte de crédit aujourd’hui | 19,99 % | 167 $ |
| Hypothèque aujourd’hui (exemple) | 4,5 % | 37 $ |
Trois leçons de 1981 pour votre budget
1. Préparer son renouvellement à l’avance. Personne ne peut prédire où seront les taux dans cinq ans. Il est prudent de vérifier que votre budget supporterait un paiement plus élevé. C’est d’ailleurs l’esprit du « test de résistance » imposé aujourd’hui aux emprunteurs : le prêteur vérifie que vous pourriez encore payer si votre taux était plus élevé. Notre article sur comment déterminer votre capacité d’emprunt peut vous aider à faire ce calcul.
2. Surveiller les dettes à taux élevé. En 1981, c’était l’hypothèque. Aujourd’hui, ce sont surtout les cartes et certains prêts personnels. Faire la liste de ses dettes avec leur taux réel est souvent le premier pas vers un budget plus léger.
3. Regarder toutes les options, avec leurs avantages et leurs coûts. Pour certains propriétaires, regrouper des dettes coûteuses dans leur hypothèque (c’est-à-dire augmenter son prêt hypothécaire pour rembourser ses autres dettes, et n’avoir plus qu’un seul paiement, à un taux plus bas) peut réduire les paiements mensuels. Mais allonger la durée de remboursement peut aussi augmenter le total des intérêts payés : chaque situation doit être analysée au cas par cas. Pour en savoir plus, consultez notre page sur la consolidation de dettes.
Vous vous demandez ce que coûtent réellement vos dettes, et quelles options s’offrent à vous ? Prenez rendez-vous pour une consultation gratuite et sans engagement avec l’équipe ZenFi.
Questions fréquentes
Quel a été le taux hypothécaire le plus élevé de l’histoire du Canada ?
Le record est de 21,75 % pour un prêt hypothécaire à taux fixe de 5 ans, entre août et octobre 1981. Le taux préférentiel des banques avait alors atteint 22,75 %.
Pourquoi les taux étaient-ils si élevés en 1981 ?
L’inflation dépassait 12 % après les chocs pétroliers de la fin des années 1970. La Banque du Canada a fortement relevé ses taux pour la freiner, au prix d’une sévère récession en 1981-1982.
Les taux pourraient-ils revenir à ce niveau ?
Personne ne peut prédire l’évolution des taux. Le contexte actuel est très différent de celui de 1981, mais l’épisode rappelle l’importance de prévoir une marge dans son budget, surtout à l’approche d’un renouvellement.
Sources
- NerdWallet Canada, « Historique des taux hypothécaires au Canada » (nouvel onglet).
- Ratehub, « How high can mortgage rates rise? » (nouvel onglet).
- LowestRates, « Historical mortgage rates in Canada » (nouvel onglet).
- The Globe and Mail, « Remember when » (nouvel onglet).
- Banque du Canada, « Annonces de septembre 2026 » (nouvel onglet).
- Protégez-vous, « Taux des cartes de crédit » (nouvel onglet).
Cet article est fourni à titre informatif seulement et ne constitue pas un conseil financier personnalisé. Les taux mentionnés sont historiques ou illustratifs et peuvent changer sans préavis. Toute solution de financement est sujette à l’approbation de crédit.
Groupe ZenFi (9498-0356 Québec inc.), cabinet en courtage hypothécaire du Québec inscrit auprès de l’Autorité des marchés financiers (AMF), numéro de client 3003043028.
Parlons de votre situation.
Quinze minutes au téléphone pour voir si regrouper vos dettes dans votre hypothèque a du sens pour vous. Si ce n’est pas le cas, on vous le dit.
Consultation gratuite et sans engagement.