
EntenderHistoria
1981: el año en que la hipoteca costaba 21,75 %
En 1981, la tasa hipotecaria a 5 años llegó a 21,75 % en Canadá. Un repaso de un año fuera de lo común y de lo que nos enseña sobre nuestras deudas.
En resumen
El verano de 1981 sigue siendo un hito en la historia financiera de Canadá: una tasa hipotecaria de 21,75 %, una inflación fuera de control y familias atrapadas en la renovación. La buena noticia es que la lección sigue vigente y es sencilla: conocer el costo real de sus deudas y no esperar a estar acorralado para actuar.
Imagine esto: su contrato hipotecario llega a su fin, su prestamista le envía su oferta de renovación para los años siguientes… y usted lee: 21,75 %. No es un escenario catastrófico inventado para asustar. Es la tasa que anunciaban los prestamistas canadienses para una hipoteca de tasa fija a 5 años (una tasa que no cambia durante los 5 años del contrato) a finales del verano de 1981. Es el nivel más alto de la historia del país.
Un repaso de un año fuera de lo común, y de lo que todavía nos puede enseñar hoy.
La cifra que hay que recordar
21,75 %
La tasa de una hipoteca de tasa fija a 5 años en el verano de 1981: la más alta de toda la historia de Canadá.
Un récord que nunca se igualó
Entre el 12 de agosto y el 7 de octubre de 1981, la tasa publicada para una hipoteca fija a 5 años alcanzó un máximo de 21,75 %, según NerdWallet Canada1. En el mismo momento, la tasa preferencial de los grandes bancos, es decir, su tasa de referencia, que sirve para fijar las líneas de crédito y las hipotecas de tasa variable, llegaba a 22,75 %2. La tasa del Banco de Canadá, la que guía a todas las demás tasas del país, también superaba el 20 %3.
Y no fue un pico de un solo día. Las tasas fijas a 5 años se mantuvieron por encima del 15 % durante cerca de dos años, desde el otoño de 1980 hasta el otoño de 1982, según recordaba The Globe and Mail4. Hubo que esperar hasta 1983 para verlas bajar a más o menos la mitad de su máximo.
¿Por qué se dispararon las tasas?
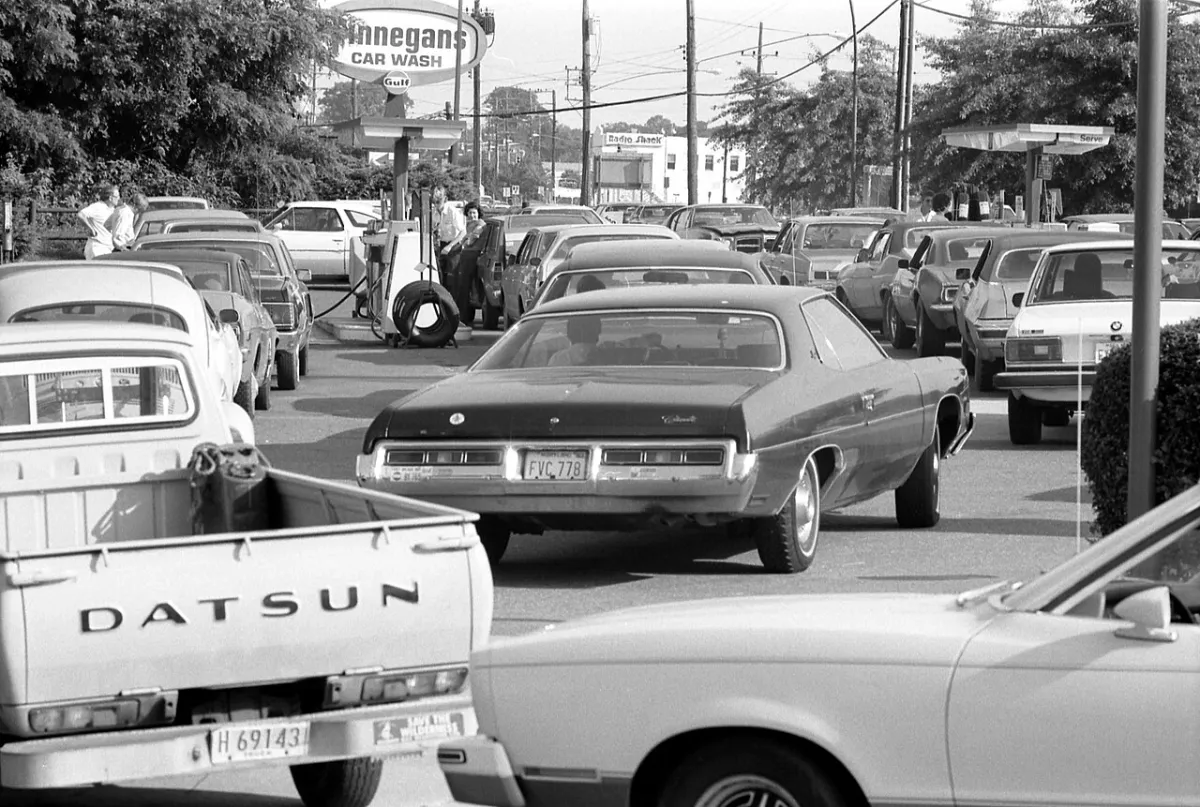
La causa principal se resume en una palabra: la inflación, es decir, el alza general de los precios. A finales de los años 1970, la revolución iraní hace caer la producción de petróleo. Los precios de la energía se disparan y arrastran los de casi todo lo demás. En Canadá, como en los demás grandes países industrializados, la inflación supera el 12 % en 1981: lo que costaba 100 $ a principios de año cuesta 112 $ un año después.
Para frenar esta espiral, el Banco de Canadá, igual que la Reserva Federal de Estados Unidos (el banco central de ese país), sube las tasas de manera drástica. La idea: cuando pedir prestado cuesta muy caro, las personas y las empresas gastan menos, y los precios terminan por calmarse. El remedio funciona, pero es brutal: el país se hunde en la recesión de 1981-1982 (un periodo en que la economía retrocede), el desempleo sube y muchos hogares tienen dificultades para seguir con sus pagos.
De la crisis del petróleo a hoy: la cronología
- 1979La revolución iraní hace caer la producción de petróleo. Los precios de la energía se disparan.
- 1980En otoño, las tasas hipotecarias fijas a 5 años superan el 15 %.
- 1981En agosto, récord histórico: 21,75 % para una tasa fija a 5 años, 22,75 % para la tasa preferencial.
- 1982El país está en recesión. Las tasas se mantienen por encima del 15 % hasta el otoño.
- 1983Las tasas hipotecarias bajan a cerca de la mitad de su máximo.
- 2026En otoño, la tasa de política monetaria del Banco de Canadá es de 2,25 %.
En concreto, ¿qué significaba eso?
Tomemos un ejemplo sencillo: un préstamo hipotecario de 100 000 $ pagado en 25 años.
- A 21,75 %, el pago mensual asciende a unos 1 745 $. El primer mes, unos 1 735 $ se van en intereses. Solo quedan unos diez dólares para pagar el capital, es decir, la suma prestada: menos del 1 % del pago.
- A 4,5 % (tasa tomada aquí solo a modo de ilustración), el mismo préstamo cuesta unos 553 $ al mes.
Cálculos ilustrativos, según el método de cálculo canadiense. La tasa de 4,5 % es un ejemplo, no una oferta.
Ver los datos
| Intereses | Capital | Pago total | |
|---|---|---|---|
| 1981, a 21,75 % | 1 735 $ | 10 $ | 1 745 $ |
| Ejemplo actual, a 4,5 % | 371 $ | 182 $ | 553 $ |
Dicho de otro modo, en 1981 el mismo préstamo costaba más de tres veces más cada mes. Para muchas familias, el golpe no venía de la compra, sino de la renovación: el contrato hipotecario termina en el peor momento, la nueva tasa es mucho más alta y el pago da un salto de varios cientos de dólares por la misma deuda.
Cálculos ilustrativos, según el método de cálculo de intereses que se usa para las hipotecas en Canadá. No constituyen una oferta de financiamiento.
¿Y hoy?
En el otoño de 2026, la tasa de política monetaria del Banco de Canadá5 se sitúa en 2,25 %. Es la tasa que el Banco fija para influir en todas las demás: las de los bancos, las líneas de crédito y las hipotecas. Estamos muy lejos de 1981. Las tasas hipotecarias de 21 % parecen de otro siglo.
Sin embargo, esas tasas no han desaparecido por completo: se han desplazado. Según Protégez-vous6, la tasa habitual de una tarjeta de crédito está entre 19 % y 21 %. Dicho de otro modo, un saldo impago en una tarjeta de crédito cuesta hoy más o menos lo que costaba una hipoteca en 1981.
Sobre un saldo de 10 000 $ a 19,99 %, eso representa unos 167 $ de intereses cada mes, antes de pagar un solo dólar de la deuda.
Hipotecas: método de cálculo canadiense. Tarjeta de crédito: saldo × tasa ÷ 12. La tasa de 4,5 % es un ejemplo.
Ver los datos
| Tipo de deuda | Tasa | Intereses del primer mes |
|---|---|---|
| Hipoteca en 1981 | 21,75 % | 174 $ |
| Tarjeta de crédito hoy | 19,99 % | 167 $ |
| Hipoteca hoy (ejemplo) | 4,5 % | 37 $ |
Tres lecciones de 1981 para su presupuesto
1. Preparar la renovación con tiempo. Nadie puede predecir dónde estarán las tasas dentro de cinco años. Es prudente verificar que su presupuesto soportaría un pago más alto. Es, por cierto, el espíritu de la «prueba de resistencia» que se impone hoy a quienes piden prestado: el prestamista verifica que usted podría seguir pagando si su tasa fuera más alta. Nuestro artículo sobre cómo determinar su capacidad de endeudamiento puede ayudarle a hacer ese cálculo.
2. Vigilar las deudas de tasa alta. En 1981 era la hipoteca. Hoy son sobre todo las tarjetas y algunos préstamos personales. Hacer la lista de sus deudas con su tasa real suele ser el primer paso hacia un presupuesto más liviano.
3. Mirar todas las opciones, con sus ventajas y sus costos. Para algunos propietarios, agrupar deudas costosas en su hipoteca (es decir, aumentar el préstamo hipotecario para pagar las demás deudas y tener un solo pago, a una tasa más baja) puede reducir los pagos mensuales. Pero alargar el plazo de pago también puede aumentar el total de intereses pagados: cada situación debe analizarse caso por caso. Para saber más, consulte nuestra página sobre la consolidación de deudas.
¿Se pregunta cuánto cuestan realmente sus deudas y qué opciones tiene? Reserve una consulta gratuita y sin compromiso con el equipo de ZenFi.
Preguntas frecuentes
¿Cuál ha sido la tasa hipotecaria más alta de la historia de Canadá?
El récord es de 21,75 % para un préstamo hipotecario de tasa fija a 5 años, entre agosto y octubre de 1981. La tasa preferencial de los bancos había llegado entonces a 22,75 %.
¿Por qué las tasas eran tan altas en 1981?
La inflación superaba el 12 % tras las crisis del petróleo de finales de los años 1970. El Banco de Canadá subió fuertemente sus tasas para frenarla, al precio de una severa recesión en 1981-1982.
¿Podrían las tasas volver a ese nivel?
Nadie puede predecir la evolución de las tasas. El contexto actual es muy distinto del de 1981, pero el episodio recuerda la importancia de prever un margen en su presupuesto, sobre todo cuando se acerca una renovación.
Fuentes
- NerdWallet Canada, «Mortgage Rate History in Canada» (nueva pestaña) (en inglés).
- Ratehub, «How high can mortgage rates rise?» (nueva pestaña) (en inglés).
- LowestRates, «Historical mortgage rates in Canada» (nueva pestaña) (en inglés).
- The Globe and Mail, «Remember when» (nueva pestaña) (en inglés).
- Banque du Canada, «Annonces de septembre 2026» (nueva pestaña) (en francés).
- Protégez-vous, «Taux des cartes de crédit» (nueva pestaña) (en francés).
Este artículo se ofrece solo con fines informativos y no constituye un consejo financiero personalizado. Las tasas mencionadas son históricas o ilustrativas y pueden cambiar sin previo aviso. Toda solución de financiamiento está sujeta a la aprobación de crédito.
Este artículo es una traducción de la versión en francés, que es el texto de referencia.
Groupe ZenFi (9498-0356 Québec inc.), firma de corretaje hipotecario de Quebec inscrita ante la Autorité des marchés financiers (AMF), número de cliente 3003043028.
Hablemos de su situación.
Quince minutos por teléfono para ver si agrupar sus deudas en su hipoteca tiene sentido en su caso. Si no lo tiene, se lo decimos.
Consulta gratuita y sin compromiso.