ZenFi - Zen tes finances.

Avant de venir
nous voir.

Des gestes simples et des repères clairs pour garder plus d’argent chaque mois.

Le guide se lit dans l’ordre que vous voulez. Chaque chapitre s’ouvre sur un exemple chiffré, pour voir tout de suite ce qu’un geste peut rapporter, puis enchaîne avec des gestes concrets et garde les faits utiles sur le côté. Si, après tout ça, les paiements restent trop lourds, on vous dit aussi où aller.

7 chapitres, 20 minutes de lecture
Une femme assise à sa table de cuisine passe ses factures en revue avec un café.

Chapitre 1 sur 7

Où va votre argent

Pas besoin d’un budget parfait. Il faut surtout savoir quelles dépenses prennent le plus de place, et lesquelles vous pouvez bouger.

Le chiffre du chapitre

1 560 $ par année

Un repas à 45 $ remplacé par un repas à 15 $, une seule fois par semaine. Soit 130 $ par mois, sans rien couper d’autre.Calcul : (45 $ − 15 $) × 52 semaines. L’économie compte seulement si la dépense évitée existait vraiment.

Les gestes

Donnez un rôle à chaque dépense

Parcourez vos relevés des trois derniers mois et repérez trois dépenses à revoir.

Comment faire
  1. Classez vos sorties d’argent : besoins essentiels, paiements de dettes, dépenses à choisir, factures occasionnelles.
  2. Remontez sur 12 mois pour retrouver les dépenses annuelles : assurances, entretien, taxes, renouvellements.
  3. Choisissez quelques changements réalistes. Un budget doit aussi laisser une place à ce qui compte pour vous.
Source : ACFC : faire un budget (nouvel onglet)

Comparez vos parts aux repères

Logement, transport, alimentation : calculez la part de chacun dans vos dépenses du mois, puis regardez le repère à côté.

Comment faire
  1. Additionnez un mois de dépenses de logement (loyer ou hypothèque, taxes, électricité, chauffage).
  2. Divisez par votre revenu avant impôt. Au-dessus de 30 %, le reste du budget se resserre vite.
  3. Faites pareil pour l’auto (chapitre 1, geste suivant) et l’épicerie (chapitre 4).

Source : SCHL, seuil d’abordabilité (nouvel onglet)

Votre auto coûte plus que son paiement

Faites le portrait complet du coût de votre véhicule avec l’outil de CAA : paiement, essence, assurance, entretien.

Comment faire
  1. Entrez votre modèle et votre kilométrage annuel dans le calculateur.
  2. Séparez la dépréciation (une perte de valeur) de l’argent qui sort réellement de votre compte.
  3. Comparez les options adaptées à vos déplacements : regrouper les courses, covoiturer, transport collectif certains jours.

À garder en tête. Changer de véhicule entraîne aussi des coûts. Évaluez l’ensemble avant de décider.

Source : CAA : calculateur des coûts d’utilisation d’un véhicule (nouvel onglet)

Chapitre suivant : Le vrai coût du crédit
Un homme assis sur un sofa lit son relevé de carte de crédit.

Le relevé dit tout : le solde, le taux, et un paiement minimum qui ne fait pas avancer grand-chose.

Chapitre 2 sur 7

Le vrai coût du crédit

Le crédit n’est pas un problème. Le crédit qu’on traîne, oui. Un solde qui reste sur une carte coûte bien plus que ce qu’on a acheté avec.

Le chiffre du chapitre

4 800 $ d’intérêts

C’est ce que coûte un solde de 10 000 $ à 19,99 % quand on ne verse que le minimum. Le même solde, réglé à 500 $ fixes par mois, en coûte moins de la moitié.

11 ans et demiPaiement minimum de 5 % du solde : environ 4 800 $ d’intérêts.
25 mois500 $ fixes par mois : environ 2 265 $ d’intérêts.

Calcul illustratif : intérêts composés mensuellement, minimum de 5 % avec plancher de 10 $, aucun nouvel achat. Même méthode que l’exemple officiel de l’OPC (1 000 $ à 19,9 % : 442 $ d’intérêts sur 6 ans). Vérifiez votre situation avec la calculatrice de l’ACFC (nouvel onglet).

Les gestes

Payez plus que le minimum, même 20 $

Choisissez un montant fixe que vous pouvez tenir, et programmez-le. Un montant fixe bat toujours un pourcentage qui rétrécit.

Comment faire
  1. Notez le paiement minimum de votre dernier relevé. Ajoutez un montant que vous ne sentirez pas trop : 20 $, 50 $, 100 $.
  2. Programmez ce paiement fixe le lendemain de votre paie.
  3. Quand le solde baisse, gardez le même montant. C’est là que le temps se gagne.

Exemple de l’ACFC : 2 000 $ à 18 %, minimum seulement = 3 ans et 11 mois et 793 $ d’intérêts; minimum + 100 $ par mois = 1 an et 2 mois et 231 $. Source : ACFC, régler votre carte de crédit (nouvel onglet)

Regardez le taux avant les points

Si vous gardez un solde d’un mois à l’autre, une carte à taux réduit peut coûter moins cher que les récompenses ne rapportent.

Comment faire
  1. Trouvez votre taux annuel sur le relevé. Au-dessus de 19 %, chaque 1 000 $ traîné coûte environ 16 $ par mois.
  2. Comparez avec une carte à taux réduit en tenant compte des frais annuels.
  3. Notre conseil : demandez d’abord à votre émetteur actuel un taux plus bas. Le refus ne coûte rien.

Source : ACFC, choisir une carte de crédit (nouvel onglet) (« une carte à taux plus bas peut vous faire économiser si vous gardez un solde »)

Une dette à la fois, la plus chère d’abord

Payez le minimum partout, puis mettez tout le surplus sur la dette au taux le plus élevé.

Comment faire
  1. Listez chaque dette avec son solde, son taux et son paiement minimum.
  2. Classez par taux. Le surplus va en haut de la liste.
  3. Quand une dette est réglée, son paiement s’ajoute au surplus de la suivante.

Source : ACFC, rembourser vos dettes (nouvel onglet) (taux le plus élevé d’abord, ou plus petit solde d’abord; toujours les minimums partout)

Chapitre suivant : Les factures qui reviennent
Un homme au téléphone dans sa cuisine, une facture à la main.

Un appel de quinze minutes. C’est souvent tout ce qu’il faut pour faire baisser une facture qui revient chaque mois.

Chapitre 3 sur 7

Les factures qui reviennent

Une démarche aujourd’hui, un peu d’argent libéré chaque mois pendant des années. C’est le meilleur rendement de ce guide.

Le chiffre du chapitre

240 $ par année

Un forfait cellulaire qui passe de 60 $ à 40 $ par mois après un appel. Ajoutez un compte bancaire à 4 $ au lieu de 16 $, et c’est 144 $ de plus.Calcul : 20 $ × 12 mois; 12 $ × 12 mois. Les prix varient; ce sont des ordres de grandeur.

Les gestes

Faites tourner vos abonnements

Gardez vos favoris, mettez les autres en pause, si le contrat le permet.

Comment faire
  1. Listez ce qui est prélevé sur vos cartes, votre compte et vos boutiques d’applications.
  2. Pour chacun : garder, mettre en pause ou annuler. Vérifiez les frais avant.
  3. Un rappel avant chaque renouvellement annuel.

À garder en tête. Comptez seulement les paiements réellement évités, après les frais éventuels.

Source : ACFC : revoir ses dépenses (nouvel onglet)

Un appel qui peut alléger la facture

Comparez votre forfait cellulaire ou Internet, puis demandez une meilleure offre, par écrit.

Comment faire
  1. Regardez votre consommation réelle de données.
  2. Comparez le prix total, la durée du rabais et le solde de l’appareil.
  3. Demandez l’offre par écrit, avec le prix après promotion.
« Bonjour! Je revois mon budget. Voici mon utilisation et une offre comparable. Quel serait votre meilleur prix total pour mes besoins? Jusqu’à quand? Y a-t-il un solde d’appareil ou des frais si je change? »

À garder en tête. Un prix promotionnel plus bas peut cacher une facture plus élevée ensuite.

Source : CRTC : comparer les services et les prix (nouvel onglet)

Payez-vous trop pour votre compte?

Demandez un compte à frais modiques : 4 $ ou moins par mois chez les banques participantes.

Comment faire
  1. Comparez les opérations incluses avec votre utilisation réelle.
  2. Certains groupes ont accès à des comptes sans frais.
  3. Attention aux frais de dépassement.

À garder en tête. Un compte à frais modiques n’offre pas nécessairement des opérations illimitées.

Source : ACFC : comptes à frais modiques et sans frais (nouvel onglet)

Comparez vos assurances, à protection égale

Demandez des soumissions avant le renouvellement, avec les mêmes protections et franchises.

Comment faire
  1. Comparez les mêmes limites, franchises et exclusions.
  2. Vérifiez que votre assureur connaît votre situation actuelle.
  3. Confirmez la nouvelle couverture avant de résilier l’ancienne.

À garder en tête. Une franchise plus élevée vous laisse davantage à payer lors d’un sinistre. Gardez les protections dont vous avez besoin.

Source : AMF : comprendre l’assurance automobile (nouvel onglet)

Baissez la consommation, pas seulement le versement

Consultez votre consommation Hydro-Québec et repérez les gestes adaptés à votre logement.

Comment faire
  1. Comparez vos périodes de consommation, en tenant compte de la météo et du nombre de jours facturés.
  2. Explorez les conseils d’économie d’énergie et les offres adaptées à votre équipement.
  3. Avant de choisir Hilo ou un tarif dynamique, lisez les conditions. Certains tarifs facturent davantage pendant les pointes.

À garder en tête. Le Mode de versements égaux étale les paiements; il ne réduit pas à lui seul votre consommation ni le coût annuel.

Sources : Hydro-Québec : comprendre sa facture (nouvel onglet) et Hydro-Québec : thermostats, économies et pointes (nouvel onglet)

Chapitre suivant : L’épicerie
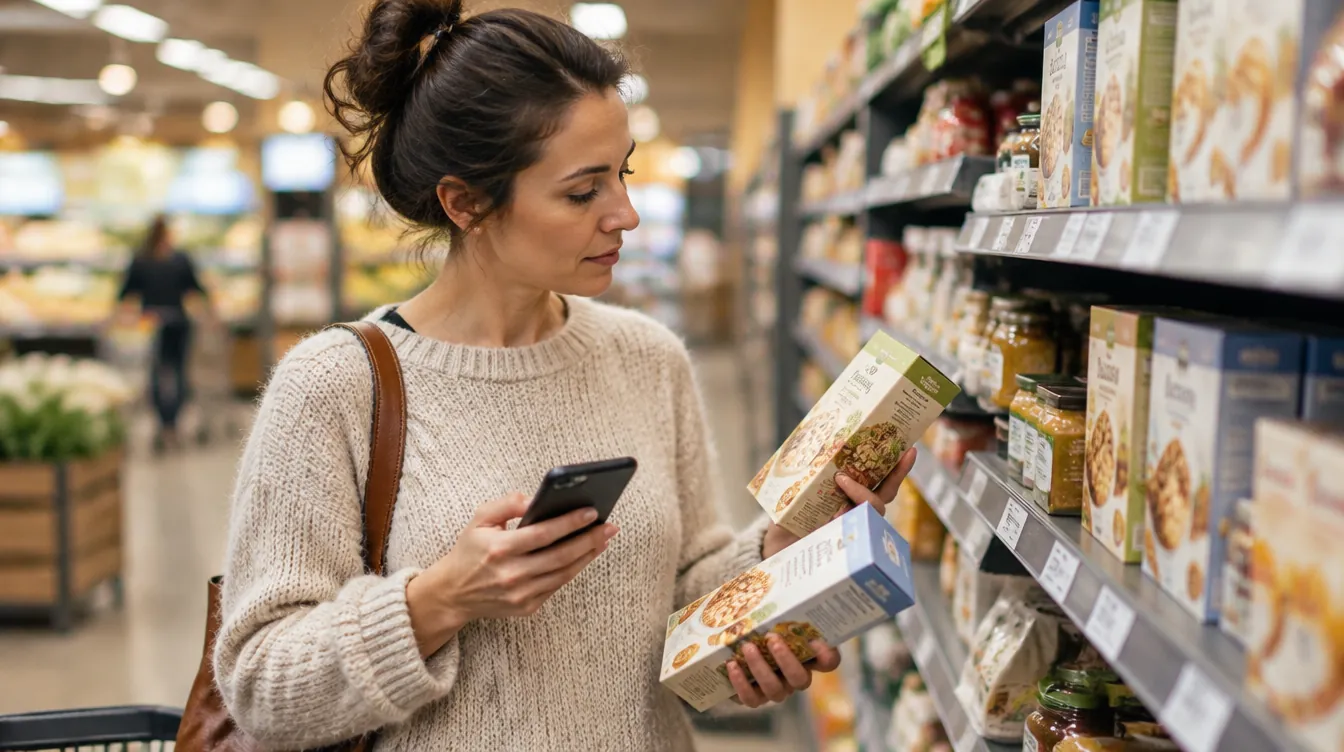
Une femme compare deux produits dans une allée d’épicerie, son téléphone à la main.

Le prix au kilo plutôt que le prix du paquet. C’est là que se cachent les vraies aubaines.

Chapitre 4 sur 7

L’épicerie

Acheter ce qu’il faut, utiliser ce qu’on a, repérer les vraies aubaines. Trois habitudes, aucune privation.

Le chiffre du chapitre

1 300 $ par année

C’est la valeur de la nourriture qu’un ménage jette en moyenne, souvent des aliments achetés en trop ou oubliés au fond du frigo.Source : RECYC-QUÉBEC (nouvel onglet) : « Une famille gaspille en moyenne 140 kilogrammes de nourriture annuellement, soit l’équivalent d’environ 1 300 $. »

Les gestes

Votre premier magasin : le frigo

Prévoyez les prochains repas à partir du frigo, du congélateur et du garde-manger.

Comment faire
  1. Un coin « à manger d’abord » bien visible.
  2. Une courte liste des ingrédients manquants seulement.
  3. Congelez ce qui ne sera pas mangé à temps.

Source : RECYC-QUÉBEC : réduire le gaspillage alimentaire (nouvel onglet)

Regardez le petit prix sur l’étiquette

Comparez le prix au kilo ou aux 100 g, pas le prix du paquet.

Comment faire
  1. Même unité pour des produits semblables.
  2. Notez le prix habituel de vos 10 produits les plus fréquents.
  3. Grand format seulement si vous l’utiliserez sans gaspiller.

Source : OPC : affichage des prix en épicerie (nouvel onglet)

Le prix à la caisse est plus élevé?

La Politique d’exactitude des prix peut vous donner l’article gratuitement, jusqu’à 15 $.

Comment faire
  1. Vérifiez le reçu avant de sortir.
  2. Au-delà de 15 $, le commerçant corrige le prix et accorde 15 $ de rabais.
  3. Ça s’applique aussi aux caisses libre-service.

À garder en tête. Des exceptions existent, notamment pour certains produits réglementés. Vérifiez les conditions de l’OPC. Ce remboursement est ponctuel.

Source : OPC : Politique d’exactitude des prix et exceptions (nouvel onglet)

Des aubaines qui remplacent un achat

Essayez Flipp pour votre liste et FoodHero pour les surplus disponibles près de chez vous.

Comment faire
  1. Dans Flipp, cherchez les produits de votre liste et comparez les circulaires.
  2. Dans FoodHero, vérifiez le produit, la quantité, les modalités de ramassage et le prix total.
  3. Comptez le déplacement et les frais éventuels. Achetez ce que vous utiliserez réellement.

À garder en tête. La disponibilité varie. Un achat ajouté « parce qu’il est en spécial » peut augmenter le budget.

Sources : Flipp : utiliser la liste d’achats (nouvel onglet) et FoodHero : fonctionnement et conditions (nouvel onglet)

Chapitre suivant : L’argent que vous ne voyez pas
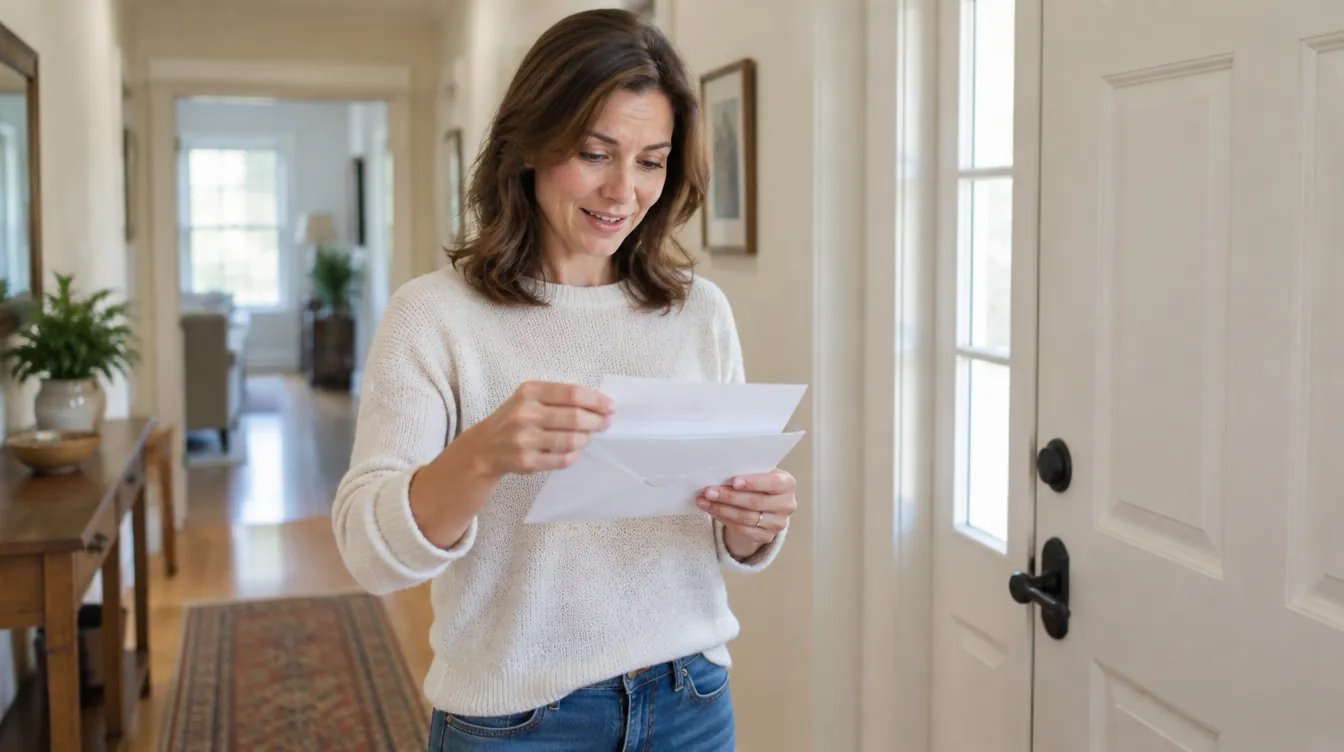
Une femme ouvre son courrier près de la porte d’entrée.

Un chèque jamais encaissé, une prestation jamais demandée : ça se retrouve en quelques clics.

Chapitre 5 sur 7

L’argent que vous ne voyez pas

Des sommes à réclamer, des aides auxquelles vous avez peut-être droit, et des choses que vous payez alors qu’elles existent gratuitement.

Le chiffre du chapitre

216 $ par année

Un abonnement à 18 $ par mois, oublié depuis un an. Deux de ces abonnements, et vous avez payé une semaine d’épicerie pour rien.Calcul : 18 $ × 12 mois. Comptez seulement les paiements réellement évités.

Les gestes

De l’argent vous attend peut-être

Vérifiez les chèques non encaissés de l’ARC et le registre des biens non réclamés de Revenu Québec.

Comment faire
  1. Dans Mon dossier ARC : « chèques non encaissés ».
  2. Cherchez votre nom dans le registre de Revenu Québec.
  3. Une somme retrouvée est ponctuelle : ne la comptez pas comme une économie mensuelle.

À garder en tête. Aucun montant n’est garanti. L’ARC peut appliquer certaines sommes à une dette envers le gouvernement.

Sources : ARC : chèques non encaissés (nouvel onglet) et Revenu Québec : biens non réclamés (nouvel onglet)

Vérifiez les aides auxquelles vous avez droit

Le Chercheur de prestations du gouvernement du Canada fait le tour en dix minutes.

Comment faire
  1. Répondez aux questions sur votre situation familiale et vos besoins.
  2. Suivez aussi les liens vers les programmes du Québec.
  3. Ajoutez seulement les montants confirmés à votre budget.

À garder en tête. Le chercheur propose des pistes. Il ne confirme pas votre admissibilité.

Source : Gouvernement du Canada : Chercheur de prestations (nouvel onglet)

Une bibliothèque dans votre téléphone

Livres, livres audio, magazines et films : gratuits avec BAnQ et votre bibliothèque municipale.

Comment faire
  1. Abonnement BAnQ gratuit pour les résidents du Québec.
  2. Explorez les ressources numériques avant votre prochain achat.
  3. Comptez une économie seulement si l’emprunt remplace un achat réel.

À garder en tête. Les ressources, conditions d’accès et délais d’emprunt varient.

Source : BAnQ : ressources numériques et abonnement (nouvel onglet)

Chapitre suivant : Vos outils

Chapitre 6 sur 7

Vos outils

Trois petits outils pour passer des idées aux chiffres. Ils sont facultatifs : le guide se lit très bien sans eux.

Calculateur de petites dépenses

Entrez une dépense, sa fréquence et ce qui la remplace. Le calculateur donne l’économie par mois et par année.

Mon plan

Cochez les gestes que vous voulez essayer. Ils se retrouvent dans une liste imprimable, avec vos montants estimés puis réels.

Vérification du budget

Revenus d’un côté, dépenses de l’autre. En trente secondes, vous voyez ce qui reste, ou ce qui manque, chaque mois.

Tout se calcule dans votre navigateur. Rien n’est envoyé à ZenFi, et rien n’est conservé sans votre accord.

Chapitre suivant : Et si ça ne suffit pas?
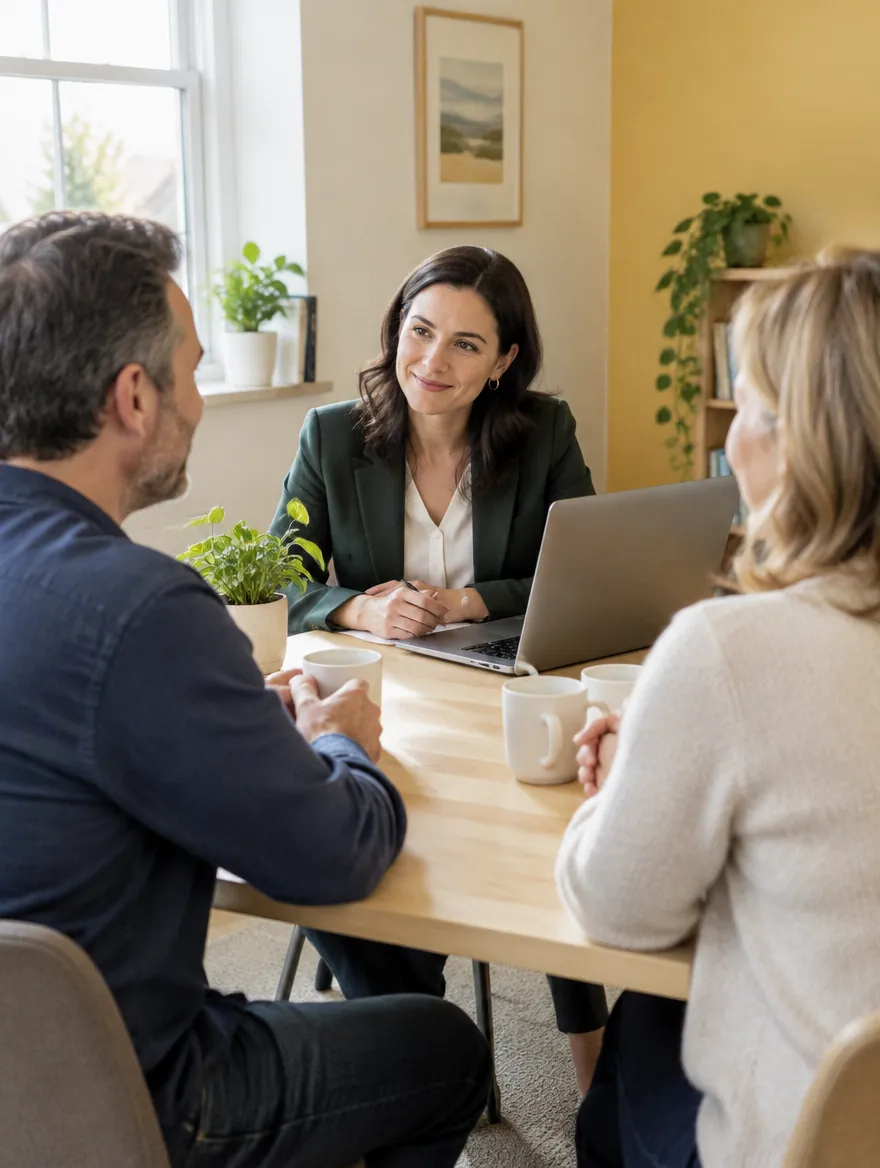
Une conseillère écoute un couple, assis à une table dans un bureau lumineux.

Chapitre 7 sur 7

Et si ça ne suffit pas?

Parfois, les petits gestes ne comblent pas l’écart. Quand les paiements de dettes prennent trop de place malgré tout, il reste deux portes, et les deux sont honnêtes.

L’aide indépendante et gratuite. Les associations de consommateurs (ACEF) offrent des consultations budgétaires sans rien vendre.

Une conversation avec ZenFi. Quinze minutes pour voir si regrouper vos dettes dans votre hypothèque a du sens pour vous. Si ce n’est pas le cas, on vous le dit.

Trouver une ACEF (nouvel onglet)

Avant de décider

  • Un refinancement peut entraîner des frais.
  • Rembourser plus longtemps peut augmenter le coût total des intérêts.
  • Votre maison sert de garantie. Elle peut être à risque si vous ne remboursez pas.

ACFC, la consolidation de dettes (nouvel onglet) et ACFC, emprunter sur la valeur nette de sa maison (nouvel onglet)

Conseils et sources vérifiés le 15 septembre 2026. Les exemples servent à illustrer un calcul, sans promettre une économie.

Ce guide donne de l’information générale. Votre situation et les conditions des services peuvent varier.